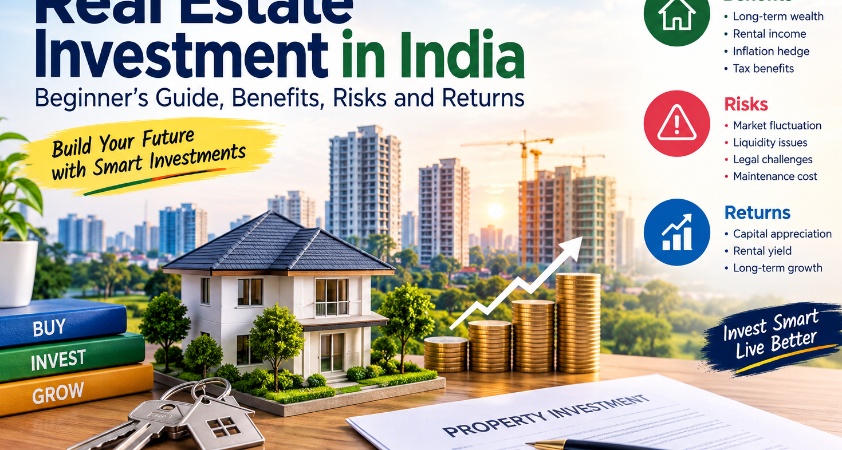
Real Estate Investment in India: সম্পত্তিতে বিনিয়োগের সম্পূর্ণ গাইড
ভূমিকা: রিয়েল এস্টেট ইনভেস্টমেন্ট কী?
রিয়েল এস্টেট ইনভেস্টমেন্ট বা আবাসন ও সম্পত্তিতে বিনিয়োগ বর্তমানে দীর্ঘমেয়াদে সম্পদ গড়ে তোলার একটি গুরুত্বপূর্ণ উপায় হিসেবে বিবেচিত হয়। জমি, ফ্ল্যাট, বাড়ি, অফিস, দোকান কিংবা বাণিজ্যিক সম্পত্তি কেনার মাধ্যমে একজন বিনিয়োগকারী ভবিষ্যতে সম্পত্তির মূল্যবৃদ্ধি, ভাড়ার আয় অথবা উভয়ের সম্ভাবনা তৈরি করতে পারেন। তবে রিয়েল এস্টেট বিনিয়োগে লাভ নিশ্চিত নয়। বাজারের পরিস্থিতি, সম্পত্তির অবস্থান, আইনি জটিলতা, রক্ষণাবেক্ষণের খরচ এবং অর্থনৈতিক পরিবর্তন বিনিয়োগের ফলাফলে প্রভাব ফেলতে পারে।
ভারতে নগরায়ণ, পরিকাঠামোর উন্নয়ন, কর্মসংস্থানের পরিবর্তন এবং আবাসনের চাহিদা বিভিন্ন অঞ্চলে সম্পত্তির বাজারকে প্রভাবিত করে। কিন্তু প্রতিটি শহর, এলাকা বা প্রকল্পের সম্ভাবনা এক নয়। তাই বিনিয়োগের আগে সঠিক তথ্য সংগ্রহ, আর্থিক পরিকল্পনা এবং সম্পত্তির নথি যাচাই করা অত্যন্ত গুরুত্বপূর্ণ।
এই গাইডে Real Estate Investment in India সম্পর্কে প্রাথমিক ধারণা, সম্পত্তির ধরন, বিনিয়োগের সুবিধা, ঝুঁকি, সম্ভাব্য আয়, ঋণ, আইনি যাচাই এবং নতুন বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ পরামর্শ আলোচনা করা হলো।
১. রিয়েল এস্টেট বিনিয়োগের প্রধান ধরন
রিয়েল এস্টেট বাজারে বিভিন্ন ধরনের সম্পত্তিতে বিনিয়োগ করা যায়। প্রত্যেকটির উদ্দেশ্য, খরচ, ঝুঁকি এবং আয়ের পদ্ধতি আলাদা।
আবাসিক সম্পত্তিতে বিনিয়োগ
আবাসিক সম্পত্তির মধ্যে ফ্ল্যাট, স্বাধীন বাড়ি, ডুপ্লেক্স, ভিলা এবং আবাসনের জন্য উপযুক্ত জমি অন্তর্ভুক্ত। কেউ নিজের থাকার জন্য বাড়ি কেনেন, আবার কেউ ভাড়া দেওয়া অথবা ভবিষ্যতে বিক্রি করার উদ্দেশ্যে সম্পত্তি কেনেন।
আবাসিক সম্পত্তি বেছে নেওয়ার সময় স্কুল, হাসপাতাল, বাজার, গণপরিবহণ, কর্মস্থল, রাস্তা এবং অন্যান্য পরিষেবার দূরত্ব বিবেচনা করা উচিত। একই সঙ্গে নির্মাণের গুণমান, জল ও বিদ্যুতের ব্যবস্থা, নিরাপত্তা, পার্কিং এবং আবাসনের রক্ষণাবেক্ষণ খরচও দেখতে হবে।
জমিতে বিনিয়োগ
জমি কেনার ক্ষেত্রে ভবিষ্যৎ উন্নয়নের সম্ভাবনা কিছু বিনিয়োগকারীকে আকর্ষণ করে। নতুন রাস্তা, শিল্পাঞ্চল, পরিবহণ ব্যবস্থা অথবা শহরের সম্প্রসারণের ফলে কোনও কোনও এলাকায় জমির চাহিদা বাড়তে পারে। তবে এই সম্ভাবনা নিশ্চিত নয় এবং উন্নয়নের ঘোষণা হলেই জমির দাম বাড়বে, এমনটাও ধরে নেওয়া উচিত নয়।
জমি কেনার আগে মালিকানার ধারাবাহিকতা, রেকর্ড, দাগ ও খতিয়ান, জমির শ্রেণি, রাস্তার বৈধ প্রবেশপথ, দখল এবং প্রযোজ্য ভূমি ব্যবহারের নিয়ম যাচাই করা জরুরি। কৃষিজমি, আবাসিক জমি এবং বাণিজ্যিক ব্যবহারের জমির নিয়ম এক নাও হতে পারে।
বাণিজ্যিক সম্পত্তিতে বিনিয়োগ
দোকান, অফিস, গুদাম, ব্যবসায়িক ইউনিট এবং অন্যান্য বাণিজ্যিক সম্পত্তি এই বিভাগের অন্তর্ভুক্ত। সঠিক অবস্থান ও নির্ভরযোগ্য ভাড়াটে থাকলে বাণিজ্যিক সম্পত্তি থেকে নিয়মিত ভাড়ার আয়ের সুযোগ তৈরি হতে পারে।
তবে বাণিজ্যিক সম্পত্তির ক্ষেত্রে ভাড়াটে পাওয়া, ব্যবসার চাহিদা, খালি থাকার সময়, রক্ষণাবেক্ষণ, পার্কিং এবং স্থানীয় ব্যবসায়িক পরিবেশ বিশেষভাবে গুরুত্বপূর্ণ। বড় অঙ্কের বিনিয়োগের আগে সম্ভাব্য ভাড়ার আয় এবং সমস্ত পরিচালন খরচ হিসাব করা উচিত।
ভাড়া দেওয়ার জন্য সম্পত্তি কেনা
অনেক বিনিয়োগকারী ভাড়া থেকে আয় পাওয়ার উদ্দেশ্যে ফ্ল্যাট, বাড়ি বা দোকান কেনেন। এই পদ্ধতিতে সম্ভাব্য আয় নির্ভর করে এলাকার ভাড়ার চাহিদা, সম্পত্তির অবস্থা, ভাড়াটের নির্ভরযোগ্যতা এবং সম্পত্তির মোট খরচের উপর।
শুধু মাসিক ভাড়ার অঙ্ক দেখে সিদ্ধান্ত নেওয়া ঠিক নয়। বাড়ি খালি থাকার সময়, মেরামত, সম্পত্তি কর, বিমা, রক্ষণাবেক্ষণ এবং ঋণের সুদের মতো খরচও বিবেচনা করতে হবে।
২. রিয়েল এস্টেট বিনিয়োগের সম্ভাব্য সুবিধা
দীর্ঘমেয়াদি সম্পদ তৈরির সুযোগ
সম্পত্তি দীর্ঘ সময় ধরে ধরে রাখলে কিছু অঞ্চলে তার বাজারমূল্য বাড়তে পারে। তবে মূল্যবৃদ্ধি স্থানভেদে আলাদা এবং কোনও নিশ্চয়তা নেই। বাজারের চাহিদা, স্থানীয় অর্থনীতি, নির্মাণের মান, পরিবহণ এবং জমির বৈধ ব্যবহার মূল্যকে প্রভাবিত করে।
ভাড়ার আয়ের সম্ভাবনা
সঠিকভাবে নির্বাচন করা সম্পত্তি থেকে নিয়মিত ভাড়া পাওয়া যেতে পারে। এই আয় দৈনন্দিন খরচ মেটানো, সম্পত্তির রক্ষণাবেক্ষণ অথবা ঋণ পরিশোধে সাহায্য করতে পারে। কিন্তু ভাড়াটে না পাওয়া, ভাড়া দেরিতে পাওয়া কিংবা সম্পত্তি মেরামতের কারণে প্রকৃত আয় কমে যেতে পারে।
বাস্তব সম্পদের মালিকানা
শেয়ার বা অন্যান্য আর্থিক সম্পদের তুলনায় জমি ও বাড়ি একটি দৃশ্যমান বাস্তব সম্পদ। অনেক বিনিয়োগকারী সম্পত্তির মালিকানা পছন্দ করেন। তবে বাস্তব সম্পত্তির মালিকানা মানেই ঝুঁকিমুক্ত বিনিয়োগ নয়।
ব্যবহারের নমনীয়তা
কোনও আবাসিক সম্পত্তি নিজের থাকার জন্য ব্যবহার করা, ভাড়া দেওয়া অথবা পরিস্থিতি অনুযায়ী বিক্রি করার সুযোগ থাকতে পারে। তবে প্রতিটি বিকল্প নির্ভর করে সম্পত্তির আইনি অবস্থা, বাজারের চাহিদা এবং সংশ্লিষ্ট বিধিনিষেধের উপর।
৩. বিনিয়োগের আগে বাজেট তৈরি করুন
Real Estate Investment শুরু করার আগে নিজের আর্থিক অবস্থার একটি বাস্তবসম্মত হিসাব তৈরি করা উচিত। সম্পত্তির বিজ্ঞাপনে উল্লেখ করা দামই মোট খরচ নয়।
বাজেটে অন্তর্ভুক্ত করুন:
-
সম্পত্তির মূল দাম।
-
স্ট্যাম্প ডিউটি ও রেজিস্ট্রেশন খরচ।
-
প্রযোজ্য কর এবং অন্যান্য সরকারি চার্জ।
-
আইনজীবী ও নথি যাচাইয়ের খরচ।
-
ব্রোকারেজ বা মধ্যস্থতাকারীর ফি, যদি থাকে।
-
বাড়ি বা ফ্ল্যাটের মেরামত ও সাজানোর খরচ।
-
সোসাইটি চার্জ, সম্পত্তি কর এবং রক্ষণাবেক্ষণ।
-
ঋণ নিলে সুদ ও অন্যান্য ঋণ-সংক্রান্ত চার্জ।
-
জরুরি পরিস্থিতির জন্য আলাদা অর্থ।
নিজের সমস্ত সঞ্চয় একটি সম্পত্তিতে বিনিয়োগ করার আগে জরুরি তহবিল এবং অন্যান্য আর্থিক দায়িত্বের কথা বিবেচনা করা উচিত। সম্পত্তি দ্রুত বিক্রি করে নগদ অর্থে রূপান্তর করা সব সময় সম্ভব হয় না।
৪. জমি নাকি ফ্ল্যাট—কোনটি ভালো?
জমি এবং ফ্ল্যাটের মধ্যে কোনও একটি সব পরিস্থিতিতে সেরা নয়। বিনিয়োগকারীর লক্ষ্য, বাজেট, সময়সীমা এবং ঝুঁকি নেওয়ার ক্ষমতার উপর সিদ্ধান্ত নির্ভর করে।
জমির ক্ষেত্রে ভবিষ্যৎ মূল্যবৃদ্ধির সম্ভাবনা থাকতে পারে, কিন্তু নিয়মিত ভাড়ার আয় সাধারণত সীমিত হতে পারে, যদি না জমিটি উপযুক্তভাবে ব্যবহার বা লিজ দেওয়া যায়। অন্যদিকে ফ্ল্যাট থেকে ভাড়ার আয় পাওয়ার সুযোগ থাকতে পারে, তবে নির্মাণের বয়স, বিল্ডিং রক্ষণাবেক্ষণ, সোসাইটি চার্জ এবং ভবিষ্যতের মেরামতের খরচ থাকে।
জমি কেনার ক্ষেত্রে আইনি মালিকানা, সীমানা, দখল এবং জমির ব্যবহার যাচাই অত্যন্ত গুরুত্বপূর্ণ। ফ্ল্যাট কেনার ক্ষেত্রে নির্মাতার নথি, অনুমোদিত পরিকল্পনা, প্রযোজ্য RERA নিবন্ধন, দখল বা কমপ্লিশন সংক্রান্ত শংসাপত্র এবং সোসাইটির নিয়ম যাচাই করা উচিত।
সিদ্ধান্ত নেওয়ার আগে উভয় বিকল্পের মোট খরচ, সম্ভাব্য আয়, ঝুঁকি এবং বিক্রির সুবিধা তুলনা করুন।
৫. সম্পত্তির অবস্থান কেন গুরুত্বপূর্ণ?
রিয়েল এস্টেটে অবস্থান বা লোকেশন অন্যতম গুরুত্বপূর্ণ বিষয়। একই শহরের দুটি এলাকায় সম্পত্তির দাম এবং ভাড়ার চাহিদা অনেক আলাদা হতে পারে।
সম্পত্তি বাছাই করার সময় বিবেচনা করুন:
১. বাস, রেল, মেট্রো বা অন্যান্য পরিবহণের সুবিধা।
২. স্কুল, কলেজ, হাসপাতাল এবং বাজারের নৈকট্য।
৩. এলাকার কর্মসংস্থান ও ব্যবসায়িক কার্যকলাপ।
৪. জল, বিদ্যুৎ, নিকাশি এবং রাস্তার অবস্থা।
৫. বর্ষাকালে জল জমা, বন্যা বা অন্যান্য পরিবেশগত ঝুঁকি।
৬. ভবিষ্যৎ পরিকাঠামো প্রকল্পের বাস্তব অগ্রগতি।
৭. আশপাশের একই ধরনের সম্পত্তির বিক্রির দাম ও ভাড়ার হার।
কোনও এলাকায় ভবিষ্যৎ উন্নয়নের খবর শুনে তাড়াহুড়ো করে বিনিয়োগ করা উচিত নয়। প্রকল্পের সরকারি অনুমোদন, বাস্তবায়নের সময়সীমা এবং সম্ভাব্য প্রভাব যাচাই করুন।
৬. সম্পত্তি কেনার আগে আইনি নথি যাচাই
সম্পত্তিতে বিনিয়োগের সবচেয়ে গুরুত্বপূর্ণ ধাপগুলির একটি হলো আইনি যাচাই। দেখতে সুন্দর বা দাম কম হলেই কোনও সম্পত্তি নিরাপদ হয়ে যায় না।
মালিকানার নথি
বিক্রেতা সত্যিই সম্পত্তির বৈধ মালিক কি না, তা যাচাই করুন। পূর্ববর্তী দলিল এবং মালিকানার ধারাবাহিকতা পরীক্ষা করা দরকার। উত্তরাধিকার, যৌথ মালিকানা অথবা পাওয়ার অব অ্যাটর্নির মাধ্যমে বিক্রির ক্ষেত্রে অতিরিক্ত যাচাই প্রয়োজন হতে পারে।
জমির রেকর্ড ও দখল
জমির রেকর্ড, দাগ নম্বর, খতিয়ান, সীমানা এবং বাস্তব দখলের মধ্যে মিল আছে কি না দেখুন। প্রয়োজনে যোগ্য সার্ভেয়ার বা আইনজীবীর সাহায্য নিন।
ঋণ বা আইনি বাধা
সম্পত্তির উপর বন্ধক, বকেয়া, মামলা, অধিকারসংক্রান্ত দাবি অথবা অন্য কোনও বাধা আছে কি না যাচাই করুন। প্রযোজ্য রেকর্ড ও সংশ্লিষ্ট কর্তৃপক্ষের তথ্য পরীক্ষা করা গুরুত্বপূর্ণ।
অনুমোদিত নির্মাণ পরিকল্পনা
ফ্ল্যাট বা বাড়ি কেনার আগে নির্মাণের অনুমোদন, প্রযোজ্য শংসাপত্র, দখলের অনুমতি এবং স্থানীয় কর্তৃপক্ষের নিয়ম যাচাই করুন। নির্মিত অংশ ও অনুমোদিত পরিকল্পনার মধ্যে পার্থক্য থাকলে ভবিষ্যতে সমস্যা হতে পারে।
RERA সংক্রান্ত যাচাই
যে প্রকল্পের ক্ষেত্রে Real Estate (Regulation and Development) Act, 2016 অনুযায়ী নিবন্ধন প্রয়োজন, সেই প্রকল্পের রাজ্য RERA পোর্টালে নিবন্ধন এবং প্রকাশিত তথ্য যাচাই করুন। প্রকল্পের অবস্থা, অনুমোদন, ঘোষিত সময়সীমা এবং প্রযোজ্য বিবরণ দেখুন।
ভারতে রাজ্যভেদে প্রযোজ্য নিয়ম ও নথির ধরন আলাদা হতে পারে। তাই চূড়ান্ত অর্থ দেওয়ার আগে স্থানীয় সম্পত্তি-আইন সম্পর্কে অভিজ্ঞ আইনজীবীর পরামর্শ নেওয়া ভালো।
৭. রিয়েল এস্টেট থেকে আয় ও ROI কীভাবে হিসাব করবেন?
ROI বা Return on Investment বলতে বিনিয়োগের তুলনায় প্রাপ্ত আয়ের একটি পরিমাপ বোঝায়। সম্পত্তির ক্ষেত্রে শুধু কেনার দাম ও ভবিষ্যৎ বিক্রির দামের পার্থক্য হিসাব করলেই সম্পূর্ণ ফলাফল জানা যায় না।
ভাড়ার আয় থেকে হিসাব
ধরা যাক, একটি সম্পত্তির ক্রয়মূল্য ৩০ লক্ষ টাকা এবং অতিরিক্ত ক্রয়-সংক্রান্ত খরচ ৩ লক্ষ টাকা। অর্থাৎ মোট প্রাথমিক খরচ ৩৩ লক্ষ টাকা।
সম্পত্তিটি মাসে ১৫,০০০ টাকা ভাড়া দিলে বার্ষিক সম্ভাব্য ভাড়া হবে:
১৫,০০০ × ১২ = ১,৮০,০০০ টাকা।
মোট প্রাথমিক খরচের তুলনায় মোট বার্ষিক ভাড়ার হার:
(১,৮০,০০০ ÷ ৩৩,০০,০০০) × ১০০ ≈ ৫.৪৫%।
এটি মোট ভাড়ার আনুমানিক হার, প্রকৃত লাভ নয়। সম্পত্তি খালি থাকা, মেরামত, কর, রক্ষণাবেক্ষণ, বিমা এবং অন্যান্য ব্যয় বাদ দিলে নিট আয়ের হার কম হবে। ঋণ থাকলে সুদের খরচও আলাদাভাবে হিসাব করতে হবে।
মূল্যবৃদ্ধি থেকে সম্ভাব্য লাভ
ধরা যাক, ভবিষ্যতে কোনও সম্পত্তি বেশি দামে বিক্রি করা হলো। বিক্রির মূল্য থেকে মূল ক্রয়মূল্য বাদ দিলেই প্রকৃত লাভ নির্ধারিত হয় না। ক্রয়ের খরচ, উন্নয়ন ও মেরামতের খরচ, বিক্রির খরচ এবং প্রযোজ্য করও বিবেচনা করতে হবে।
বাজারমূল্য কমে যাওয়ার সম্ভাবনাও রয়েছে। তাই ভবিষ্যৎ মূল্যবৃদ্ধির একটি অনুমানকে নিশ্চিত আয় হিসেবে ধরা উচিত নয়।
৮. হোম লোন নিয়ে সম্পত্তিতে বিনিয়োগ
অনেকেই সম্পত্তি কেনার জন্য ব্যাংক বা আর্থিক প্রতিষ্ঠানের কাছ থেকে ঋণ নেন। ঋণের সাহায্যে কম প্রাথমিক মূলধনে সম্পত্তি কেনা সম্ভব হতে পারে, কিন্তু এর সঙ্গে সুদ, EMI এবং নিয়মিত পরিশোধের দায় যুক্ত হয়।
ঋণ নেওয়ার আগে নিজের আয়, বর্তমান ঋণ, পরিবারের মাসিক খরচ এবং জরুরি সঞ্চয় বিবেচনা করুন। সুদের হার পরিবর্তনশীল হলে ভবিষ্যতে EMI বা ঋণের মোট খরচ বাড়তে পারে।
ভাড়ার আয় দিয়ে EMI মেটানোর পরিকল্পনা করলে মনে রাখবেন, সব মাসে ভাড়া পাওয়া নিশ্চিত নয়। সম্পত্তি কিছুদিন খালি থাকতে পারে অথবা বড় মেরামতের প্রয়োজন হতে পারে। তাই শুধু সম্ভাব্য ভাড়ার উপর নির্ভর করে ঋণ নেওয়া ঝুঁকিপূর্ণ হতে পারে।
ঋণের শর্ত, প্রসেসিং ফি, সুদের হার, আগাম পরিশোধের নিয়ম এবং মোট পরিশোধযোগ্য অর্থ ভালোভাবে বুঝে নিন।
৯. Under-Construction নাকি Ready-to-Move Property?
আন্ডার-কনস্ট্রাকশন সম্পত্তি নির্মাণাধীন থাকে। কিছু ক্ষেত্রে ক্রয়ের প্রাথমিক মূল্য আকর্ষণীয় হতে পারে, কিন্তু প্রকল্পের সময়সীমা, নির্মাণের অগ্রগতি এবং অনুমোদন যাচাই করা অত্যন্ত জরুরি। দখল পেতে দেরি হলে ভাড়ার আয় শুরু হতে দেরি হতে পারে এবং অন্যত্র থাকার খরচও চলতে পারে।
রেডি-টু-মুভ সম্পত্তি ইতিমধ্যে ব্যবহারযোগ্য হলে ক্রেতা সম্পত্তির বাস্তব অবস্থা সরাসরি পরীক্ষা করতে পারেন। তবে এর দাম, রক্ষণাবেক্ষণ, বিল্ডিংয়ের বয়স এবং নথিপত্রের যথার্থতা যাচাই করাও সমান গুরুত্বপূর্ণ।
কোনও বিকল্পই স্বয়ংক্রিয়ভাবে নিরাপদ বা বেশি লাভজনক নয়। প্রকল্পের বিশ্বাসযোগ্যতা, মোট খরচ এবং নিজের বিনিয়োগের লক্ষ্য অনুযায়ী সিদ্ধান্ত নিন।
১০. রিয়েল এস্টেট বিনিয়োগের প্রধান ঝুঁকি
বাজারের ঝুঁকি
অর্থনৈতিক পরিস্থিতি, সুদের হার, কর্মসংস্থান এবং স্থানীয় চাহিদার পরিবর্তনে সম্পত্তির দাম কমতে পারে। কোনও নির্দিষ্ট সময়ে বিক্রি করতে হলে প্রত্যাশার চেয়ে কম দামও পেতে পারেন।
তারল্যের ঝুঁকি
শেয়ারের মতো সম্পত্তি সাধারণত দ্রুত বিক্রি করা যায় না। ক্রেতা খুঁজে পাওয়া, নথি যাচাই, ঋণ অনুমোদন এবং রেজিস্ট্রেশন সম্পন্ন করতে সময় লাগে।
ভাড়াটে-সংক্রান্ত ঝুঁকি
ভাড়াটে না পাওয়া, ভাড়া বকেয়া থাকা, সম্পত্তির ক্ষতি অথবা চুক্তি নিয়ে বিরোধের কারণে আয় কমতে পারে। লিখিত ভাড়ার চুক্তি এবং প্রযোজ্য যাচাই-প্রক্রিয়া গুরুত্বপূর্ণ।
নির্মাণ ও রক্ষণাবেক্ষণের ঝুঁকি
বাড়ির ছাদ, জল সরবরাহ, বৈদ্যুতিক ব্যবস্থা, লিফট বা নিকাশি ব্যবস্থায় সমস্যা দেখা দিতে পারে। পুরনো সম্পত্তির ক্ষেত্রে বড় মেরামতের খরচ আগে থেকে অনুমান করা কঠিন হতে পারে।
প্রতারণা ও নথির ঝুঁকি
জাল দলিল, ভুল তথ্য, একাধিক পক্ষের মালিকানার দাবি এবং অনুমোদনহীন নির্মাণ বিনিয়োগকারীর জন্য বড় সমস্যা তৈরি করতে পারে। স্বাধীন আইনি যাচাই ছাড়া বড় অঙ্কের অগ্রিম অর্থ দেওয়া উচিত নয়।
১১. নতুন বিনিয়োগকারীদের সাধারণ ভুল
রিয়েল এস্টেটে প্রথমবার বিনিয়োগ করার সময় কয়েকটি ভুল এড়ানো জরুরি।
শুধু কম দাম দেখে সম্পত্তি কেনা: কম দামের পিছনে খারাপ লোকেশন, আইনি সমস্যা বা কম চাহিদা থাকতে পারে।
লোকমুখে শোনা তথ্য বিশ্বাস করা: পরিচিত ব্যক্তি বা ব্রোকারের অনুমানকে যাচাই করা তথ্যের বিকল্প হিসেবে ব্যবহার করবেন না।
সব সঞ্চয় বিনিয়োগ করা: জরুরি তহবিল ছাড়া সম্পত্তি কিনলে অপ্রত্যাশিত খরচ সামলানো কঠিন হতে পারে।
ভবিষ্যৎ লাভ নিশ্চিত ধরে নেওয়া: বাজারের মূল্যবৃদ্ধি নিশ্চিত নয়। সম্ভাব্য ক্ষতির পরিস্থিতিও হিসাব করুন।
আইনি যাচাই বাদ দেওয়া: দলিল, অনুমোদন এবং মালিকানা যাচাই না করলে বড় আর্থিক ক্ষতির ঝুঁকি তৈরি হতে পারে।
শুধু মোট ভাড়া হিসাব করা: নিট আয় জানতে সমস্ত পরিচালন খরচ, খালি থাকার সময় এবং প্রযোজ্য কর বিবেচনা করতে হবে।
বিক্রির পরিকল্পনা না রাখা: ভবিষ্যতে কীভাবে এবং কার কাছে সম্পত্তি বিক্রি করা সম্ভব হতে পারে, তা আগেই ভেবে দেখা উচিত।
১২. রিয়েল এস্টেট বিনিয়োগে কর ও সরকারি খরচ
সম্পত্তি কেনা, রাখা, ভাড়া দেওয়া এবং বিক্রি করার ক্ষেত্রে বিভিন্ন ধরনের কর ও সরকারি খরচ প্রযোজ্য হতে পারে। এর মধ্যে স্ট্যাম্প ডিউটি, রেজিস্ট্রেশন চার্জ, সম্পত্তি কর এবং প্রযোজ্য পরিস্থিতিতে GST বা আয়কর অন্তর্ভুক্ত হতে পারে।
কোনও সম্পত্তি বিক্রি করলে মূলধনী লাভের উপর কর প্রযোজ্য হতে পারে। করের হিসাব নির্ভর করে সম্পত্তির ধরন, মালিকানার সময়কাল, ক্রয় ও বিক্রির তথ্য, প্রযোজ্য ছাড় এবং বর্তমান কর আইনের উপর।
ভাড়া থেকে পাওয়া আয়ও প্রযোজ্য আয়কর নিয়ম অনুযায়ী হিসাব করতে হয়। করের সুবিধা সম্পর্কে পুরনো তথ্যের উপর নির্ভর না করে বর্তমান নিয়ম যাচাই করুন এবং প্রয়োজনে যোগ্য চার্টার্ড অ্যাকাউন্ট্যান্টের সাহায্য নিন।
১৩. দীর্ঘমেয়াদি বিনিয়োগের পরিকল্পনা
রিয়েল এস্টেট বিনিয়োগে দীর্ঘমেয়াদি পরিকল্পনা অত্যন্ত গুরুত্বপূর্ণ। প্রথমেই ঠিক করুন আপনার মূল উদ্দেশ্য কী—নিজের বাড়ি, নিয়মিত ভাড়ার আয়, ভবিষ্যতে বিক্রি, নাকি সম্পদের বৈচিত্র্য বৃদ্ধি।
এরপর বিনিয়োগের সময়সীমা, বাজেট, ঋণের প্রয়োজন, সম্ভাব্য রক্ষণাবেক্ষণ এবং বিক্রির সম্ভাবনা বিবেচনা করুন। একই এলাকার কয়েকটি সম্পত্তির দাম ও ভাড়ার তথ্য তুলনা করুন। প্রয়োজনে বিভিন্ন পরিস্থিতিতে সম্ভাব্য আয়ের হিসাব তৈরি করুন।
একটি সম্পত্তিতে বিনিয়োগের আগে অন্যান্য আর্থিক লক্ষ্য এবং বিনিয়োগের বিকল্পগুলিও বিবেচনা করা উচিত। সম্পত্তি কেনার জন্য জরুরি সঞ্চয় সম্পূর্ণ ব্যবহার করা বা অতিরিক্ত ঋণ নেওয়া এড়িয়ে চলুন।
১৪. রিয়েল এস্টেট বিনিয়োগের আগে চেকলিস্ট
সম্পত্তি কেনার আগে এই তালিকাটি ব্যবহার করতে পারেন:
-
সম্পত্তির মালিকানা ও দলিল যাচাই করা হয়েছে।
-
জমি বা ভবনের প্রয়োজনীয় অনুমোদন পরীক্ষা করা হয়েছে।
-
প্রযোজ্য ক্ষেত্রে রাজ্য RERA-র তথ্য যাচাই করা হয়েছে।
-
বাস্তব বাজারদর ও সম্ভাব্য ভাড়া তুলনা করা হয়েছে।
-
ক্রয়, রেজিস্ট্রেশন এবং রক্ষণাবেক্ষণসহ মোট খরচ হিসাব করা হয়েছে।
-
ঋণ থাকলে EMI ও সুদের খরচ যাচাই করা হয়েছে।
-
সম্পত্তির অবস্থা ও সম্ভাব্য মেরামতের খরচ পরীক্ষা করা হয়েছে।
-
জরুরি সঞ্চয় অক্ষত রাখার পরিকল্পনা রয়েছে।
-
সম্ভাব্য ঝুঁকি ও ভবিষ্যৎ বিক্রির পরিকল্পনা বিবেচনা করা হয়েছে।